Az AI-adatközpontok húzzák fel a keresletet
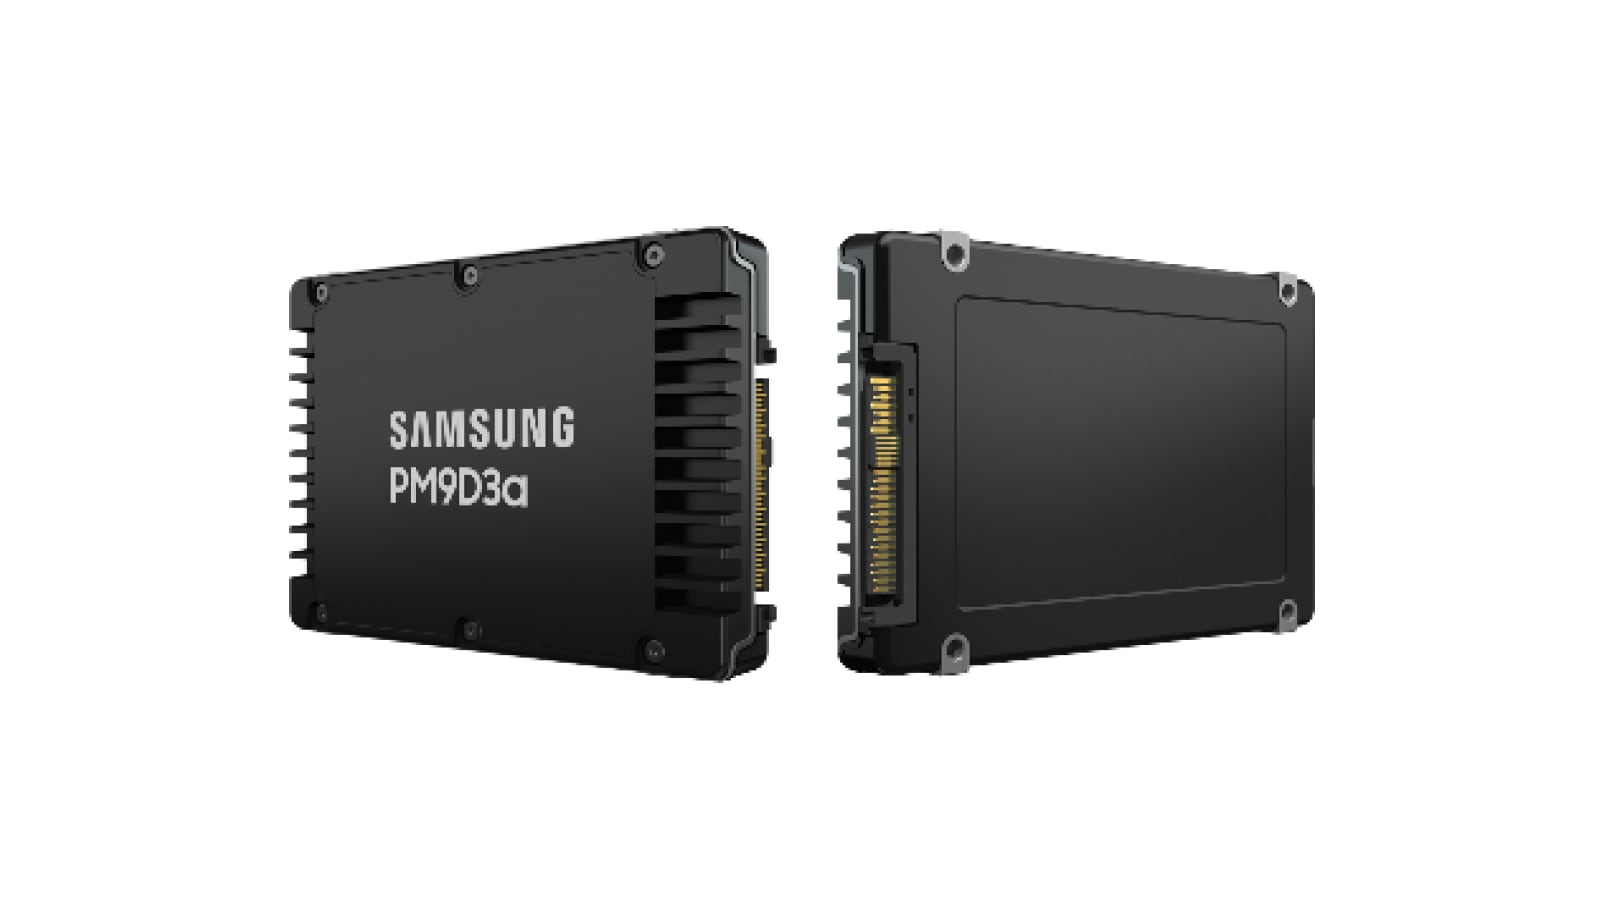
A jelentés a változást elsősorban az AI-infrastruktúra átalakulásával magyarázza. A hangsúly egyre inkább a modellek tanításáról az inferenciára kerül, amihez az adatközpontoknak nagy kapacitású és gyors SSD-kre van szükségük az adathalmazok és gyorsítótárak tárolásához.
A Counterpoint becslése szerint a szerveres szegmens részesedése az év végére át is lépheti az 50%-ot. Ez azt jelentené, hogy a NAND-piac több mint fele már nem elsősorban fogyasztói termékeket szolgálna ki.
Kevesebb NAND maradhat a consumer SSD-knek
A jelentés szerint a közvetlen következmény az, hogy kevesebb NAND jut a fogyasztói termékekbe, miközben az átlagos eladási árak rekordszintre emelkedtek. Ez a vásárlók szempontjából azért fontos, mert a korábbi, kifejezetten olcsó SSD-ajánlatok visszatérése nehezebbé válhat, ha a gyártói kapacitások nagyobb része tartósan az enterprise megrendelések felé megy.
Fontos ugyanakkor, hogy a mostani adatok piaci becslésből származnak, és nem tartalmaznak külön magyar kiskereskedelmi árösszehasonlítást. Ezért a jelentésből nem következik automatikusan, hogy minden hazai SSD ára azonnal emelkedik, de a globális kínálati nyomás iránya a fogyasztói piac számára kedvezőtlen.

Samsung vezet, de csökkent a részesedése
A gyártók között továbbra is a Samsung áll az első helyen, körülbelül 25%-os NAND-szállítási részesedéssel. A második az SK Hynix 22%-kal. A Samsung részesedése ugyanakkor csökkent: 2024 második negyedévében még 32% körül állt, a jelentés szerint részben azért, mert a vállalat a jövedelmezőbb RAM-gyártást helyezte előtérbe.
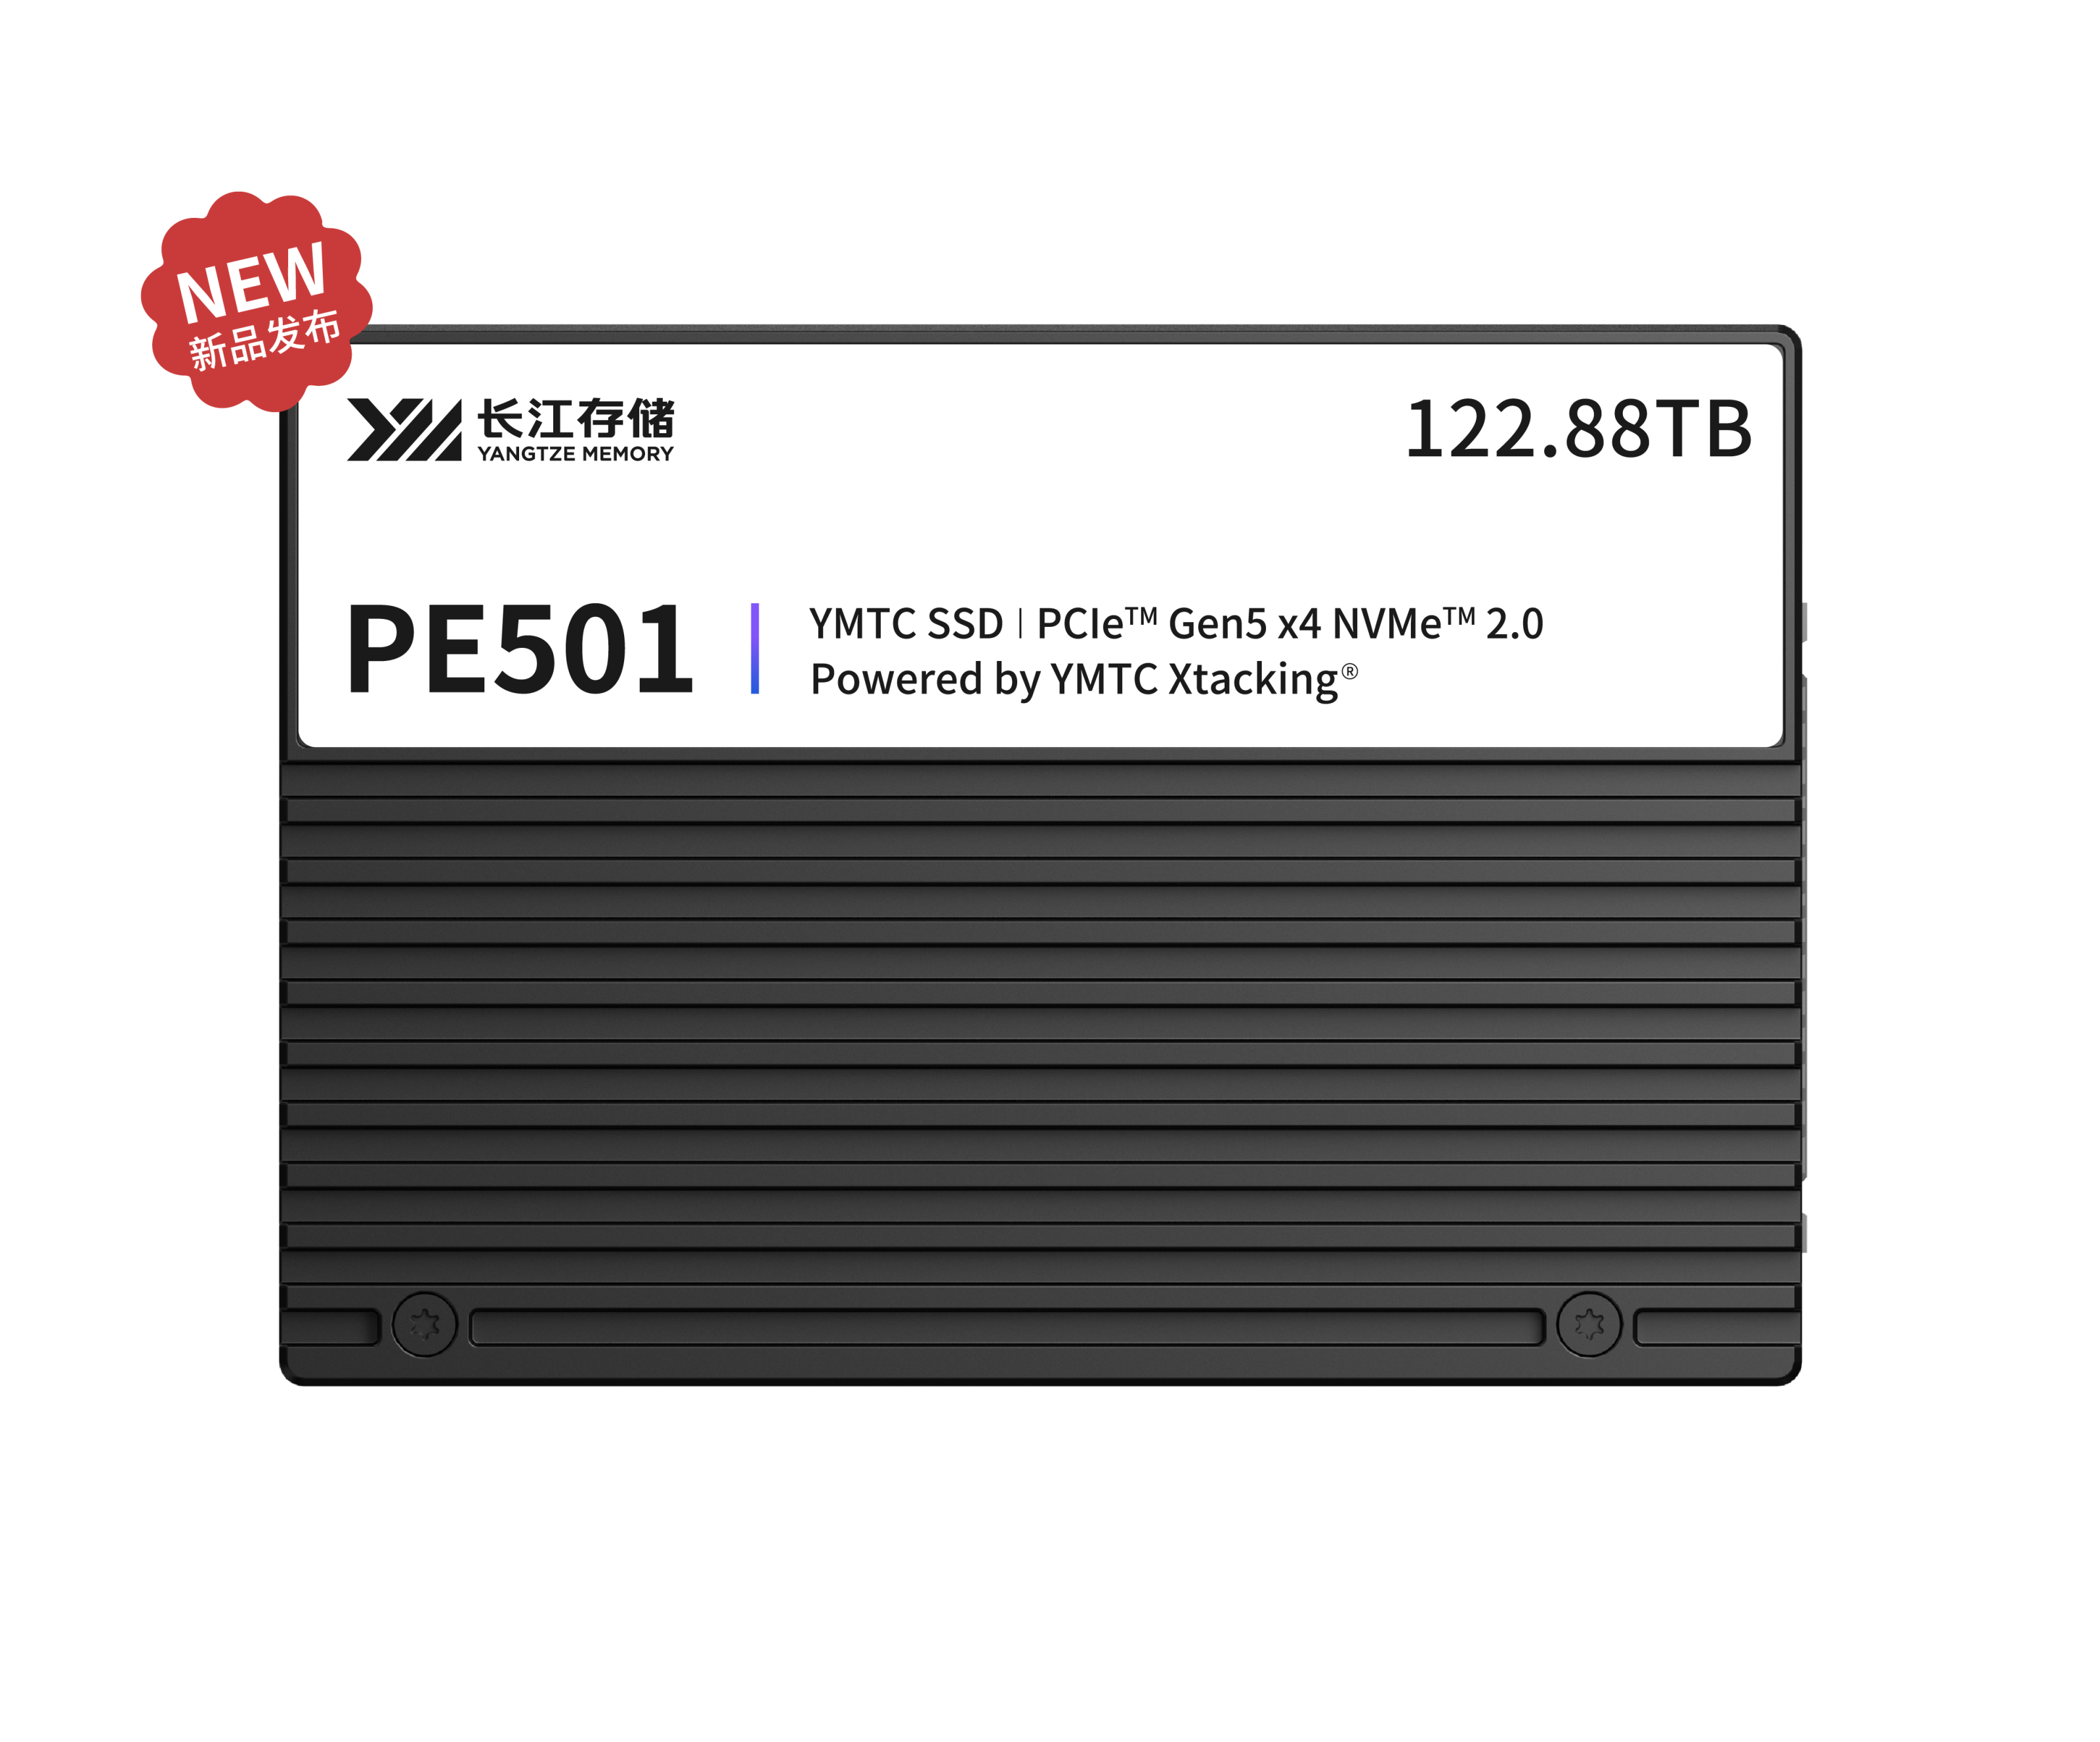
A harmadik helyre a YMTC lépett fel nagyjából 14%-kal, miután a szállításai egy év alatt 22%-kal nőttek. A kínai gyártó már 267 rétegű 3D NAND-ot készít saját Xtacking technológiával, és dolgozik a 300 réteg feletti generációkon is.
A mezőnyben a Kioxia szintén körülbelül 14%-on áll, mögötte a Micron 13%-kal, majd a SanDisk 11%-kal következik.
A szállítási volumen nem ugyanaz, mint a bevétel
A jelentés arra is rámutat, hogy a szállítási volumen nem jelent automatikusan hasonló bevételi pozíciót. Bár a YMTC szállítási volumen alapján már a harmadik helyen áll, bevétel szerint csak az ötödik, mert a portfóliója továbbra is jelentős részben fogyasztói termékekre épül.
A vállalat ezért egyre nagyobb gyártási részt szánna enterprise SSD-kre, ahol a kereslet és a haszonkulcs is magasabbnak számít. Ha ez a piaci irány folytatódik, a NAND-gyártók számára tovább nőhet a szerveres megrendelések súlya, miközben a consumer SSD-piacnak szűkebb kínálati környezethez kell alkalmazkodnia.