Több mint egy évtizede nem volt ilyen alacsony a volumen
A Counterpoint Research november 19-én közzétett Smartphone Market Monitor jelentése szerint az európai okostelefon-szállítások éves összevetésben 18 százalékkal estek vissza 2026 harmadik negyedévében. Több mint 13 éve nem mértek ilyen alacsony negyedéves volument a kontinensen.
A zsugorodó piacon a Samsung 35 százalékos részesedéssel végzett az első helyen, öt százalékponttal javítva előző évi eredményét. Az Apple 31 százalékot ért el, így a két piacvezető között mindössze négy százalékpont maradt.
A jelentésben közölt európai részesedések:
- Samsung: 35 százalék
- Apple: 31 százalék
- Xiaomi: 15 százalék
- OPPO: 4 százalék
- HONOR: 3 százalék
Az OPPO adatában a OnePlus és a realme eredményei is szerepelnek. A felsorolás nem tartalmaz minden gyártót: az öt szereplő együtt a piac 88 százalékát adja, a fennmaradó részen más márkák osztoznak. A teljes piaci bontás összege a kerekítés miatt kis mértékben eltérhet a 100 százaléktól.
A nagyobb részesedés ezúttal nem jelentett növekedést
A Samsung és az Apple együttes részesedése egy év alatt 57-ről 66 százalékra nőtt. A kilenc százalékpontos előrelépés látványos, de nem a szállítások bővüléséből származott: a Counterpoint szerint mindkét gyártó kevesebb telefont szállított Európában, mint 2025 azonos időszakában.
A két vállalat tehát egy egyre kisebb piacból szerzett nagyobb szeletet, mert jobban tartotta magát a versenytársainál. Ez különösen a Xiaomi eredményén látható, amelynek részesedése 19-ről 15 százalékra esett. Mivel közben a teljes európai piac is 18 százalékkal zsugorodott, a Xiaomi tényleges szállítási visszaesése nagyobb lehetett annál, mint amit önmagában a négypontos részesedéscsökkenés mutat.
Az OPPO 4, a HONOR pedig 3 százalékra került, így a felsorolt kínai gyártók is veszítettek korábbi pozíciójukból.
A megfizethetőbb modellek gyengülése rendezheti át a kínálatot
A jelentést ismertető Mobilissimo összefoglalója szerint a RAM és a NAND memória árának emelkedése különösen érzékenyen érintheti azokat a gyártókat, amelyek erősen támaszkodnak a belépő- és középkategóriás készülékekre. A Xiaomi esetében ez az áremelés, az árrés csökkentése vagy a kínálat szűkítése közötti mérlegelést jelentheti.
A Counterpoint elemzése arra is utal, hogy egyes kínai gyártók már nem minden európai piacon próbálnak ugyanolyan agresszívan terjeszkedni. Ehelyett szűkebb rétegeket – például a mobilfotózás vagy a játék iránt érdeklődőket – célozhatnak meg, illetve azokra az országokra összpontosíthatják erőforrásaikat, ahol jobb árrést érhetnek el.
Ez nem jelenti automatikusan azt, hogy eltűnnek a kedvezőbb árú telefonok, de a stratégia tartós fennmaradása kisebb modellválasztékhoz és kevesebb árversenyhez vezethet bizonyos európai piacokon.
A prémiumkategória ellenállóbbnak tűnik
A közölt adatok egyik lehetséges olvasata, hogy a prémiumtelefonok iránti kereslet kevésbé gyengült, mint az olcsóbb készülékeké. Ez azonban a gyártói szállításokból levont értelmezés, nem a vásárlói magatartás közvetlen mérése. A folyamat mindenesetre hozzájárulhatott ahhoz, hogy a Samsung és az Apple részesedése a teljes piac zsugorodása ellenére is emelkedett.
A Samsungnál a Galaxy Z Fold8 iránti érdeklődés is szerepet játszhatott. A Mobilissimo összefoglalója szerint a Counterpoint ezt nevezte a Samsung eddigi leggyorsabban fogyó összehajtható telefonjának Nyugat-Európában. A prémiumkészülék sikere ugyanakkor nem tudta ellensúlyozni a nagyobb darabszámot képviselő, megfizethetőbb Galaxy A modellek gyengébb keresletét, ezért a Samsung teljes szállítási volumene így is csökkent.
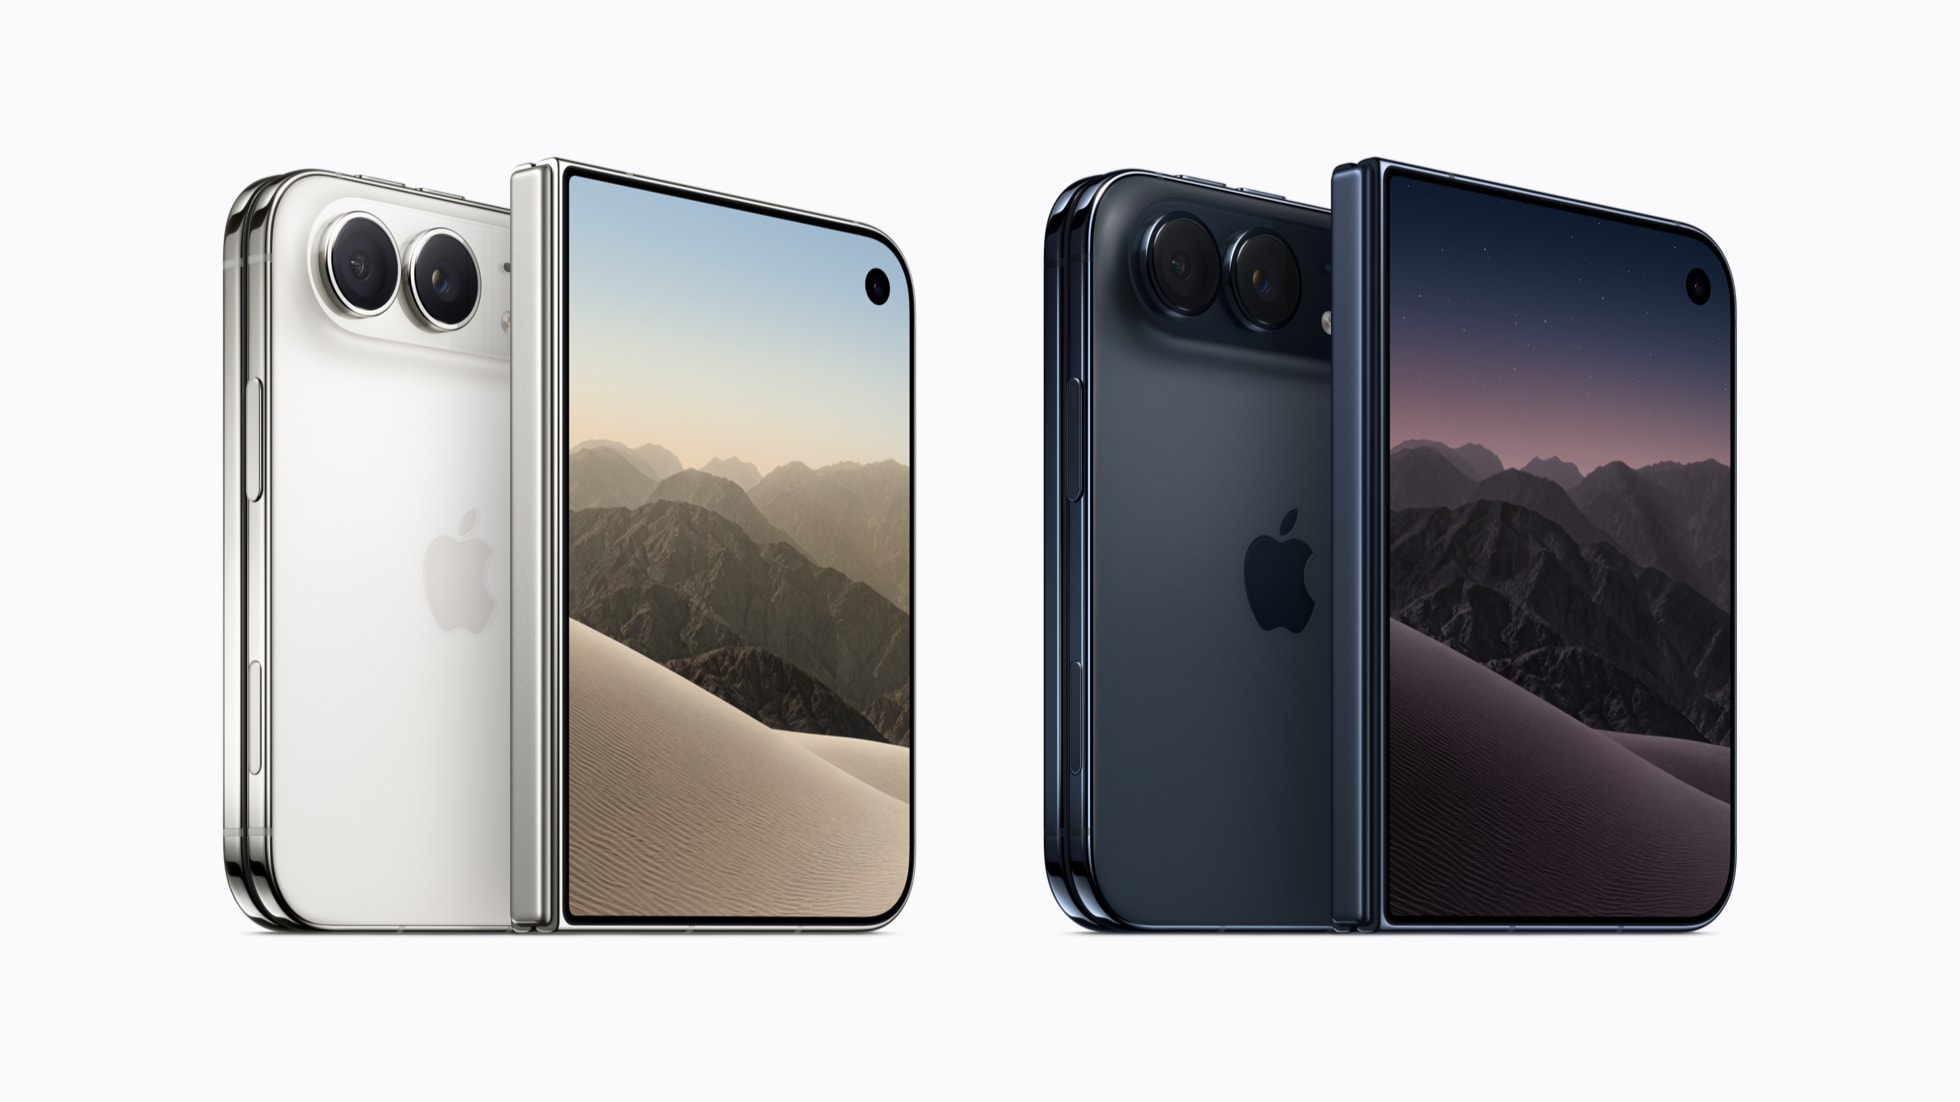
Az Apple Európában 2024 első negyedéve óta először könyvelt el éves visszaesést. A Mobilissimo összefoglalója szerint első összehajtható telefonja, az iPhone Duo csak októberben került az üzletekbe, ezért még nem befolyásolhatta a harmadik negyedéves eredményeket. Az új generációs alapmodell megjelenését pedig 2027 első negyedévére halasztották.
A magyar vásárlók számára is jelzésértékű a változás
A számok egész Európára vonatkoznak, ezért azokból nem lehet magyarországi márkasorrendre vagy piaci részesedésekre következtetni. A rendelkezésre álló összefoglaló a Counterpoint részletes módszertanát sem ismerteti.
Az európai folyamatok mégis jelezhetik, milyen irányba mozdulhat a kínálat. Ha a gyártók az árrésük védelmében csökkentik az akciókat, árat emelnek vagy kevesebb kedvező árú konfigurációt kínálnak, az a magyar vásárlók számára is szűkebb választékot és drágább belépőmodelleket hozhat. Ez azonban nem következik közvetlenül a piaci részesedésekből, hanem a gyártói stratégiák és az alkatrészárak alakulásától függ.
A Mobilissimo által idézett Counterpoint-várakozás szerint az alkatrészárak 2027 közepe előtt nem stabilizálódnak. A 2026-os ünnepi időszaktól sem várható látványos fordulat, noha a negyedik negyedév hagyományosan erős időszak az okostelefon-szállításokban.